

Увольнение — это всегда куча вопросов одновременно. Один из самых важных: что будет с отпуском, который так и не успели взять? Ответ прост — он не сгорает. При увольнении работодатель обязан выплатить компенсацию за каждый неиспользованный день.
Разберем, как рассчитать компенсацию за неиспользованный отпуск при увольнении, сколько дней учитывается, когда должны выплатить и как эта сумма облагается налогом.
Когда возникает право на компенсацию отпуска при увольнении
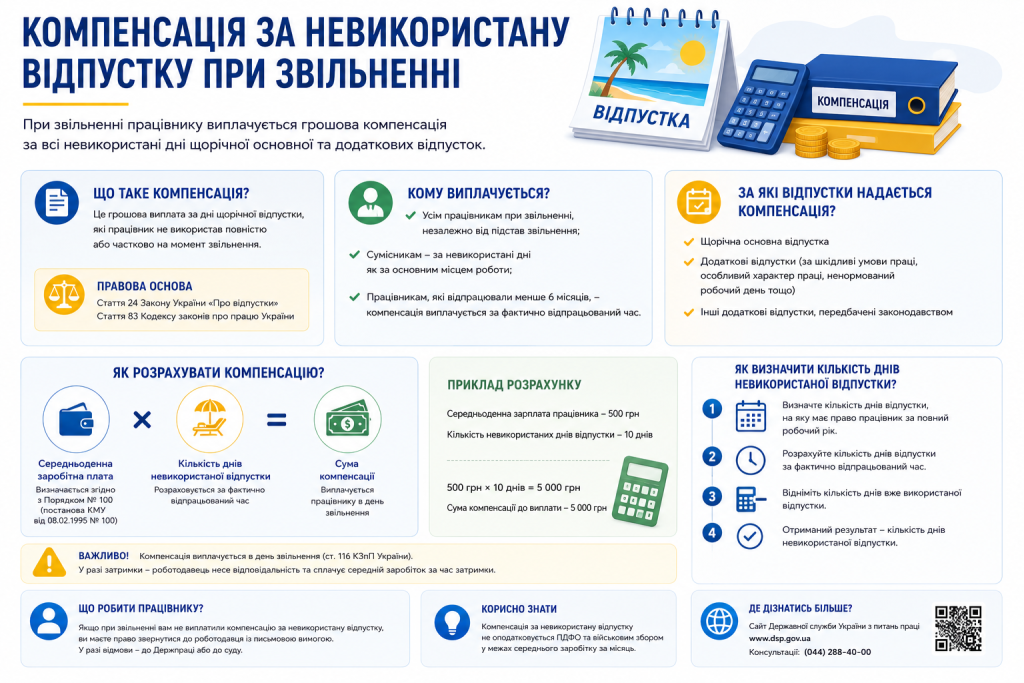
Право на компенсацию возникает при любом увольнении — независимо от основания. Будь то увольнение по собственному желанию, по сокращению или по соглашению сторон — работодатель обязан рассчитаться за все неиспользованные дни отпуска.
За какие отпуска начисляется компенсация:
- ежегодный основной отпуск (24 дня и больше в зависимости от категории);
- ежегодный дополнительный отпуск — за вредные условия труда, особый характер работы;
- дополнительный социальный отпуск на детей — при увольнении компенсируется даже за несколько накопленных лет.
За какие отпуска компенсация не начисляется:
- отпуск без сохранения заработной платы;
- учебный отпуск;
- отпуск по беременности и родам;
- чернобыльский отпуск — это льгота, а не стандартный вид отпуска.
«Неиспользованный отпуск — это не потерянное время. Это деньги, которые работодатель задолжал вам и обязан выплатить в последний рабочий день.»
Сколько дней учитывается при расчете
Количество неиспользованных дней отпуска определяется пропорционально отработанному времени в каждом рабочем году.
Если человек проработал полный год и не брал отпуск — компенсируется весь его объем. Если отработал только часть года — количество дней рассчитывается пропорционально.
Формула для расчета количества дней:
количество дней = (продолжительность отпуска ÷ 12) × количество полных отработанных месяцев в рабочем году
Например, если работник имеет право на 24 дня отпуска в год и отработал 9 месяцев — компенсируются 24 ÷ 12 × 9 = 18 дней.
Если за несколько лет накопилось несколько неиспользованных отпусков — компенсируют все. Закон не ограничивает количество лет, за которые можно получить выплату.
Формула расчета компенсации за неиспользованный отпуск
В 2026 году компенсация рассчитывается по Порядку №100, утвержденному постановлением КМУ от 08.02.1995. Формула такая:
компенсация = среднедневная зарплата × количество неиспользованных дней отпуска
Среднедневная зарплата рассчитывается на основе дохода за последние 12 календарных месяцев перед увольнением:
среднедневная зарплата = сумма дохода за 12 месяцев ÷ количество календарных дней в расчетном периоде
Важный нюанс 2026 года: если у человека есть неиспользованные дни отпуска, заработанные до 31 декабря 2023 года, — для них расчет средней зарплаты ведется отдельно, на основе дохода за 2023 год. Для дней, заработанных после 1 января 2024 года, — на основе последних 12 месяцев.
| Период начисления дней отпуска | Расчетная база средней зарплаты |
|---|---|
| До 31.12.2023 | Месяцы 2023 года |
| С 01.01.2024 и далее | Последние 12 месяцев перед увольнением |
Пример: работник увольняется в июне 2026 года. Среднедневная зарплата — 850 грн. Не использовано 14 дней отпуска, все заработаны после 2024 года. Компенсация = 850 × 14 = 11 900 грн (до налогообложения).
Сроки выплаты компенсации при увольнении
Сроки четко определены и закреплены в Кодексе законов о труде.
Работодатель обязан выплатить все суммы, включая компенсацию за неиспользованный отпуск, в день увольнения. Если в последний день работник не работал — выплату осуществляют не позднее следующего дня после того, как он обратился за расчетом.
Задержка выплаты — это нарушение трудового законодательства. Даже если работодатель ссылается на финансовые трудности — это не основание для промедления. В случае задержки более чем на месяц работодатель может нести ответственность в виде среднего заработка за все время просрочки.
«Дата увольнения на бумаге и дата получения денег на руки должны совпадать. Если это не так — это уже нарушение, которое можно обжаловать.»
Если расчет выплачен с опозданием — компенсация все равно подлежит налогообложению в месяце фактической выплаты, а не в месяце начисления.
Налогообложение компенсации за неиспользованный отпуск
Компенсация за неиспользованный отпуск считается заработной платой — и облагается налогом соответственно.
Текущие ставки налогообложения в 2026 году:
- НДФЛ — 18% от суммы компенсации;
- военный сбор — 5% от суммы компенсации;
- ЕСВ — начисляется работодателем при выплате в месяце увольнения.
Важный момент: если компенсация выплачена уже после увольнения — ЕСВ на нее не начисляется. Это прямая норма, подтвержденная разъяснениями Госслужбы по вопросам труда. Но НДФЛ и военный сбор удерживаются в любом случае — независимо от даты выплаты.
Как выглядит расчет суммы на руки:
- Начислена компенсация: 11 900 грн.
- Удержан НДФЛ 18%: 2 142 грн.
- Удержан ВЗ 5%: 595 грн.
- К выплате: 11 163 грн.
Что делать, если работодатель отказывает в выплате
Если работодатель не выплачивает компенсацию или занижает сумму, есть несколько вариантов действий:
- письменно зафиксируйте требование выплатить компенсацию — отправьте письмо или передайте под подпись;
- обратитесь в Государственную службу Украины по вопросам труда — она проводит проверки по обращениям;
- подайте иск в суд — истцы по трудовым спорам освобождены от судебного сбора;
- обратитесь за бесплатной правовой помощью — центры работают в каждом областном центре.
Срок исковой давности по трудовым спорам — 3 года со дня, когда стало известно о нарушении.
Компенсация за неиспользованный отпуск при увольнении — это не бонус от работодателя, а ваше законное право. Если дни отпуска накопились за несколько лет — вся сумма выплачивается одновременно в день увольнения. Проверьте расчет заранее и сравните с тем, что начислил бухгалтер.
